Una apuesta y mil incógnitas
en |
Compartir la entrada "Una apuesta y mil incógnitas"
El sector minero de Malaui crece entre tierras raras, oportunidades de crecimiento y rivalidades globales.
Por Jack McBrams desde Lilongüe
En las profundidades de la tierra roja de Malaui yace una promesa geológica que podría cambiar el destino de uno de los países más pobres del mundo o agravar su dependencia de los volátiles mercados mundiales y del capital extranjero.
Mientras las principales economías mundiales compiten por asegurarse el suministro de minerales esenciales para los vehículos eléctricos, los sistemas de energía renovable y las tecnologías avanzadas de defensa, Malaui ha aparecido de forma discreta en el mapa de los recursos estratégicos. Sin embargo, la brecha entre el potencial geológico y la transformación económica sigue siendo amplia y está cargada de connotaciones políticas.
La economía malauí, con un PIB de unos 13 000 millones de euros, sigue dependiendo en gran medida de la agricultura, la ayuda al desarrollo y el endeudamiento externo. En la actualidad, la minería solo aporta alrededor del 1 % del PIB, pero las previsiones del Gobierno sugieren que esa cifra podría aumentar de manera considerable si un conjunto de proyectos a gran escala entra en fase de producción en los próximos años.
En el centro de este escenario se encuentran los minerales extraídos de las tierras raras, el grafito, el rutilo, el niobio y el uranio, considerados esenciales para la transición energética y que, cada vez más, se tratan como activos estratégicos en la competencia geopolítica.
En el distrito de Balaka, al sur del país, el proyecto Kangankunde es uno de los más avanzados. Gestionado por la empresa australiana Lindian Resources, se estima que el yacimiento contiene 261 millones de toneladas de mineral con cantidades significativas de neodimio y praseodimio, utilizados en imanes de alto rendimiento para vehículos eléctricos, aerogeneradores y sistemas de defensa. Este proyecto ha despertado el interés internacional no solo por su envergadura, sino por la composición química del yacimiento, que presenta bajos niveles de uranio y torio, lo que simplifica el procesamiento posterior. Se prevé que la producción comience este año y ya se ha firmado un acuerdo de compra con la empresa australiana Iluka Resources, lo que apunta a una integración temprana en las cadenas de suministro mundiales, que siguen dependiendo en gran medida de la capacidad de procesamiento china.
Más al norte, cerca de Lilongüe, la capital, otro proyecto ha despertado un gran interés en el sector. El yacimiento de Kasiya, desarrollado por Sovereign Metals y respaldado por el gigante minero Rio Tinto, está considerado como uno de los mayores depósitos de rutilo del mundo además de un importante yacimiento de grafito. El rutilo es una materia prima clave para la producción de titanio, básico en los sectores aeroespacial, defensa y fabricación industrial de alto rendimiento, mientras que el grafito es esencial para las tecnologías de baterías.
En el distrito de Phalombe, el proyecto Songwe Hill, gestionado por Mkango Resources, es el activo de tierras raras más estratégico de Malaui. El yacimiento es rico en elementos de tierras raras pesadas, mucho más escasas a nivel mundial que las ligeras y centrales para la electrónica de alta gama y las aplicaciones de defensa. El proyecto ha recibido apoyo vinculado a intereses industriales europeos, aunque las limitaciones de financiación e infraestructura siguen siendo obstáculos importantes.
Estos proyectos están surgiendo en un momento en el que las cadenas de suministro mundiales de minerales críticos se están reestructurando. China domina en la actualidad el refinado y procesamiento de elementos de tierras raras, controlando, según las estimaciones, entre el 80 y el 90 % de la capacidad mundial. Los Gobiernos occidentales y las empresas del sector han respondido buscando fuentes alternativas, a las que se han incorporado, de forma discreta, los yacimientos de Malaui.
Los analistas del sector minero afirman que el atractivo del país austral no radica solo en la magnitud de sus recursos, sino también en la composición de los minerales. Esto sitúa al país como un posible proveedor especializado en un mercado mundial muy controlado.
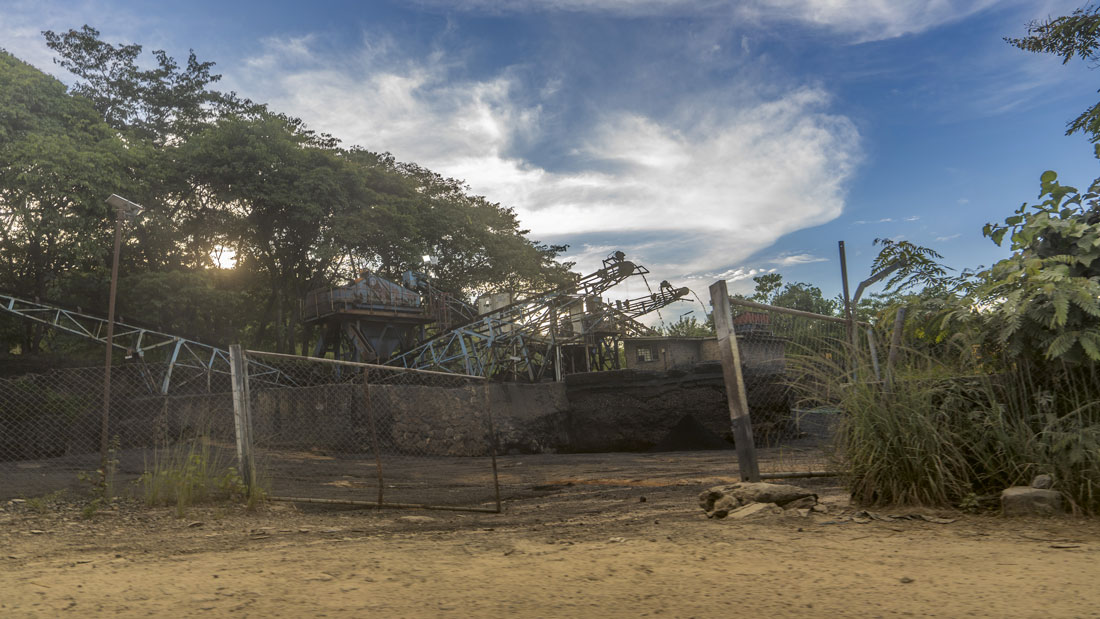
Entrada a una explotación minera en la carretera que une Mzuzu y Karonga.
Fotografía: Boniface Gbama/MN
Las medidas del Gobierno
Aunque el interés de los inversores ha crecido, Malaui está reforzando su control sobre el sector. La Ley de Minas y Minerales, promulgada en 2023, atribuye al Estado la propiedad de todos los minerales y establece una autoridad reguladora encargada de supervisar la concesión de licencias, el cumplimiento normativo y los requisitos locales de beneficio. El Gobierno también ha tomado medidas para suspender la concesión de nuevas licencias mineras, auditar los acuerdos existentes y restringir las exportaciones de minerales sin procesar, en un esfuerzo por incrementar su valor en el mercado interno. Las autoridades sostienen que las reformas están diseñadas para garantizar que Malaui no se limite a exportar materias primas e importar productos acabados. El objetivo es desarrollar la capacidad de transformación local y aumentar la participación del Estado en proyectos estratégicos a través del accionariado o de futuras entidades mineras vinculadas al Estado.
Sin embargo, este cambio de política ha generado incertidumbre en un sector que depende de la estabilidad. Los inversores deben ahora desenvolverse en un entorno normativo en constante evolución, al tiempo que asumen los riesgos asociados a las limitaciones de infraestructura y a la escasa capacidad institucional. Además, siguen valorando si el equilibrio entre el control estatal y la viabilidad comercial es sostenible en un sector que requiere miles de millones de euros en inversión de capital a largo plazo.
Las limitaciones del sector
Malaui, al carecer de salida al mar, debe canalizar sus exportaciones de mineral a granel por Mozambique o Tanzania, a través de corredores largos y costosos. La red eléctrica nacional, que depende en gran medida de la generación hidroeléctrica, ya se encuentra sobrecargada, con cortes frecuentes y una capacidad insuficiente para dar soporte a operaciones mineras a gran escala que consumen mucha energía. Al mismo tiempo, el país se enfrenta a una escasez de mano de obra técnica cualificada en geología, metalurgia o ingeniería minera, lo que aumenta la dependencia de los expertos foráneos.
Estas limitaciones estructurales condicionan la viabilidad económica de los grandes proyectos del país. Incluso los yacimientos más importantes corren el riesgo de quedar inutilizados si no se realizan inversiones sustanciales en carreteras, ferrocarriles, puertos y generación de energía. Los analistas advierten de que es probable que sea la infraestructura, y no la geología, la que determine el ritmo y la magnitud del desarrollo minero de Malaui.
También se plantean cuestiones relacionadas con la gobernanza. En África, los países ricos en recursos han tenido dificultades para convertir la riqueza mineral en desarrollo sostenible, ya que los ingresos se concentran en manos de las élites o se pierden debido a la debilidad de los sistemas fiscales. El Gobierno de Malaui ha tomado medidas para reforzar su marco jurídico y aumentar los requisitos de transparencia, pero la capacidad para hacer cumplir la ley sigue siendo un reto fundamental.
El factor externo
Las estructuras corporativas del sector minero en Malaui reflejan el carácter globalizado de esta industria. Las empresas que cotizan en la Bolsa de Australia dominan varios proyectos clave, mientras que los procesos de transformación posteriores y los acuerdos de financiación suelen estar vinculados a socios australianos, europeos y asiáticos. En el caso de las tierras raras, gran parte de la producción prevista se exportará para su transformación en el extranjero, ya que Malaui carece de capacidad de separación y refinado. Esto genera una tensión estructural en el núcleo de las ambiciones mineras del país. Mientras que el Gobierno pretende aumentar el enriquecimiento local, la cadena de suministro mundial de tierras raras sigue estando muy concentrada, con China liderando las infraestructuras de procesamiento. Por ello, el papel de Malaui en la cadena de valor podría limitarse en el inicio a la extracción.
A pesar de estos condicionantes, los responsables políticos y los actores del sector sostienen que la minería representa una de las vías más realistas para la diversificación económica del país. Las previsiones de los grupos mineros sugieren que las exportaciones podrían aumentar sustancialmente durante la próxima década si los proyectos más importantes entran en fase de producción y la demanda mundial de minerales críticos sigue creciendo.
Una apuesta con riesgos
Pero los riesgos de esa diversificación son también evidentes. La volatilidad de los precios de las materias primas, los cuellos de botella en las infraestructuras, los cambios de políticas y las limitaciones en la financiación suponen amenazas importantes para los plazos de las iniciativas en marcha. En las áreas mineras de nueva explotación, los retrasos son habituales y los sobrecostes suelen ser considerables.
Para Malaui, lo que está en juego es inusualmente importante. El país está intentando desarrollar un sector minero moderno partiendo de un nivel muy bajo, al tiempo que renegocia las condiciones de la propiedad de los recursos y la participación del Estado. Lo hace en un momento en el que la competencia mundial por los minerales esenciales se está intensificando y los intereses geopolíticos influyen cada vez más en los flujos de inversión.
Que la riqueza mineral del país austral se convierta en la base de una transformación estructural o en otro ejemplo de la maldición de los recursos que afecta a no pocas naciones africanas dependerá menos de lo que haya bajo tierra que de lo que ocurra en la superficie. Por ahora, el país se encuentra en un punto de inflexión. Bajo su suelo yacen recursos que el mundo necesita con urgencia. Por encima de él, existe un sistema que sigue teniendo dificultades para aprovecharlos plenamente.
Compartir la entrada "Una apuesta y mil incógnitas"